1.社会保障制度とは何か
1-1.社会保障制度の全体イメージ
下記の図は、厚生労働省がサイト上で公開している資料から抜粋した「社会保障制度のイメージ図」になります。
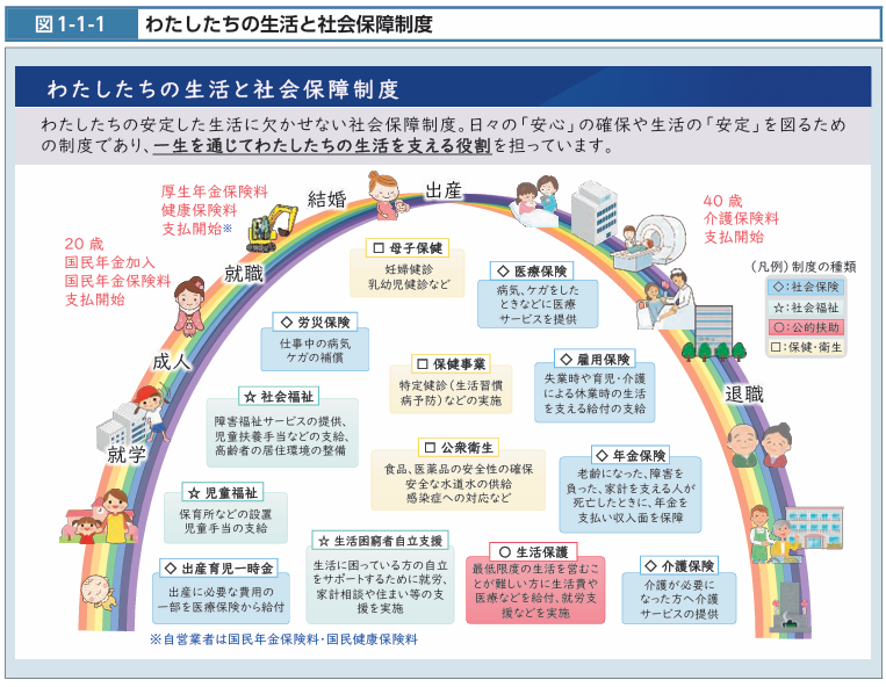
出所:厚生労働省「社会保障制度関係資料一式」
社会保障制度は、私たちの生活上のさまざまなリスクを社会全体で支える仕組みです。
上の図を見ると、社会保障制度が、出生から就学、就職、結婚・出産、子育て、退職、高齢期に至るまで、人生のさまざまな段階に関わっていることがわかります。その内容も、雇用、労災、医療、年金、介護など、生活上のさまざまなリスクに対応する制度によって構成されています。こうした制度によって、病気やけが、失業、老齢など、個人だけでは十分に備えることが難しいリスクを社会全体で支えています。
50代以降の生活設計を考える際にも、そもそも社会保障制度によってどのようなリスクがカバーされているのかを理解した上で、それだけでは十分に対応できない部分について、自分自身でどのように備えるかを考えることが重要になります。
1-2.年金・医療・介護の位置づけ
下記の図は、厚生労働省がサイト上で公開している資料から抜粋した「社会保障制度についての趣旨説明」になります。
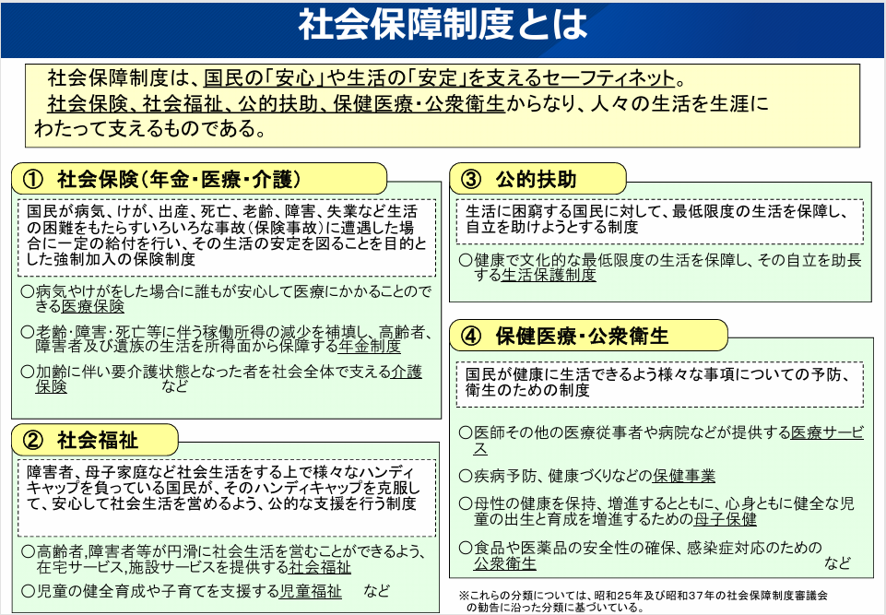
出所:厚生労働省「社会保障制度関係資料一式」
社会保障制度は、大きく「社会保険」「社会福祉」「公的扶助」「保健医療・公衆衛生」などから構成されています。
その中でも、50代以降の生活設計と特に関係が深いのが、年金・医療・介護です。これらは社会保険として位置づけられ、保険料を拠出し、一定の要件を満たした場合に必要な給付を受ける仕組みを基本としています。年金制度は、主として高齢期の所得を支える役割を担います。医療保険制度は、病気やけがによって生じる医療費負担を支えます。そして介護保険制度は、加齢などにより介護が必要となった場合の生活を支える仕組みです。
人生後半の生活設計では、この3つの制度がそれぞれどのようなリスクをどこまで支えてくれるのかを理解することが重要になります。個別の各制度の概要については、別途取り上げる予定です。
1-3.人生後半の社会保障
下記の図は、厚生労働省がサイト上で公開している資料から抜粋した「年齢に応じた該当する社会保障制度の説明」になります。
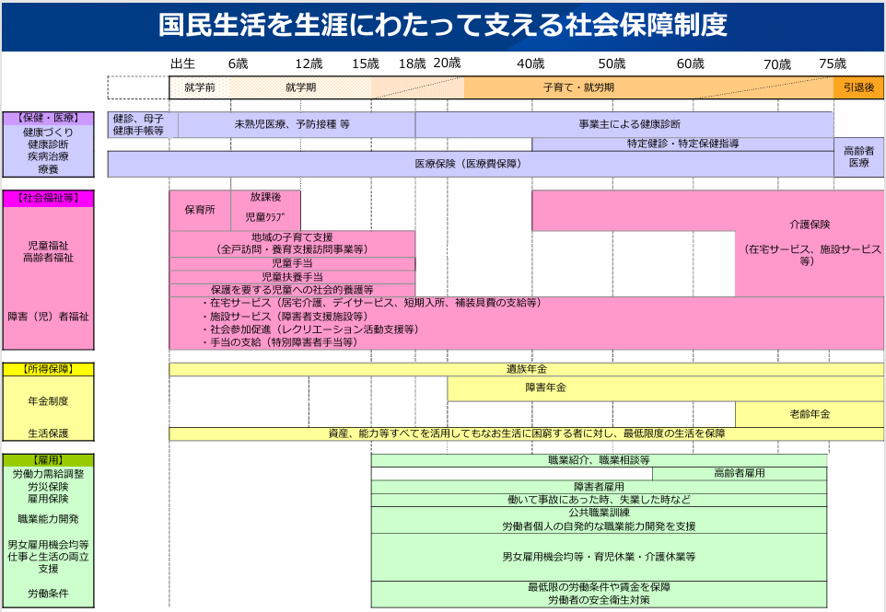
出所:厚生労働省「社会保障制度関係資料一式」
年齢に応じてカバーすべきリスクは変わってきますので、当然ながら、ライフステージによって利用する制度や給付の内容が変化していきます。上の図では、子ども・子育て支援、雇用に関する制度、医療、年金、介護などが、生涯のどの段階に関係しているのかが示されています。
50代以降では、働いて収入を得る時期から、退職後の生活へと徐々に移行していきます。それに伴い、社会保障制度との関係も変化します。特に重要になるのが、公的年金による所得保障、医療保険による医療費負担の軽減、介護保険による介護への備えです。
一方で、これらの制度によって必要となる費用のすべてが賄われるわけではないことも想像に難くないと思います。
そのため、退職後の生活設計では、社会保障制度から受けられる給付を確認するとともに、それとは別に自分自身で準備する必要がある部分を考えておくことが重要になります。
2.社会保障の給付と負担のバランス
2-1.社会保障給付費の推移
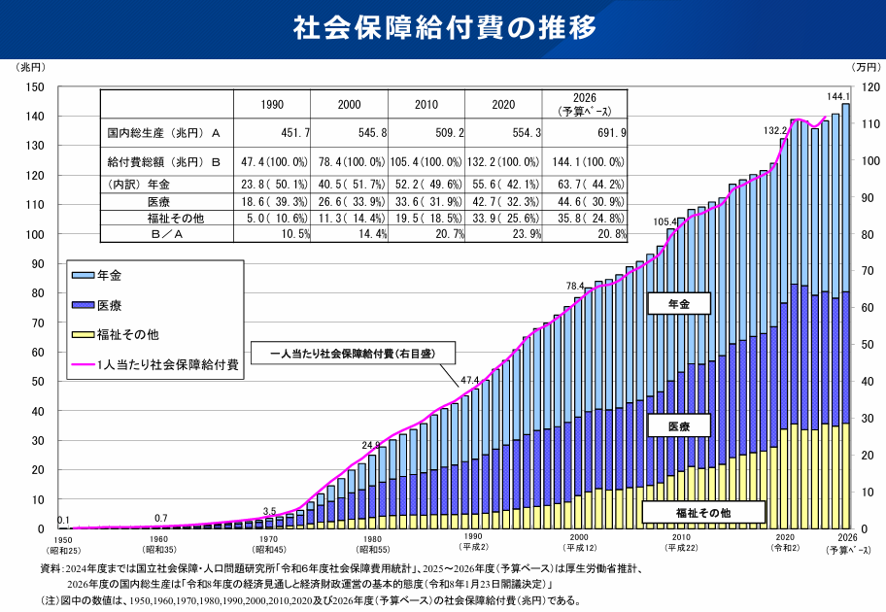
下記の図は、厚生労働省がサイト上で公開している資料から抜粋した「社会保障給付費の推移」になります。
出所:厚生労働省「社会保障制度関係資料一式」
上の図を見ると、年金、医療、福祉その他のいずれについても給付費が増加しており、社会保障給付費が、社会の高齢化を背景として長期的に増加してきたことが直観的にもわかるのではないかと思います。
社会保障について考える際には、給付がどの程度行われているかだけでなく、その給付を誰がどのように負担しているのかをあわせて見る必要があります。社会保障制度は、必要な給付と、それを支える負担の両方によって成り立っていますので、持続的な制度設計という観点から両者がバランスしているかを見ることは非常に重要になります。
2-2.社会保障の給付と負担の状況
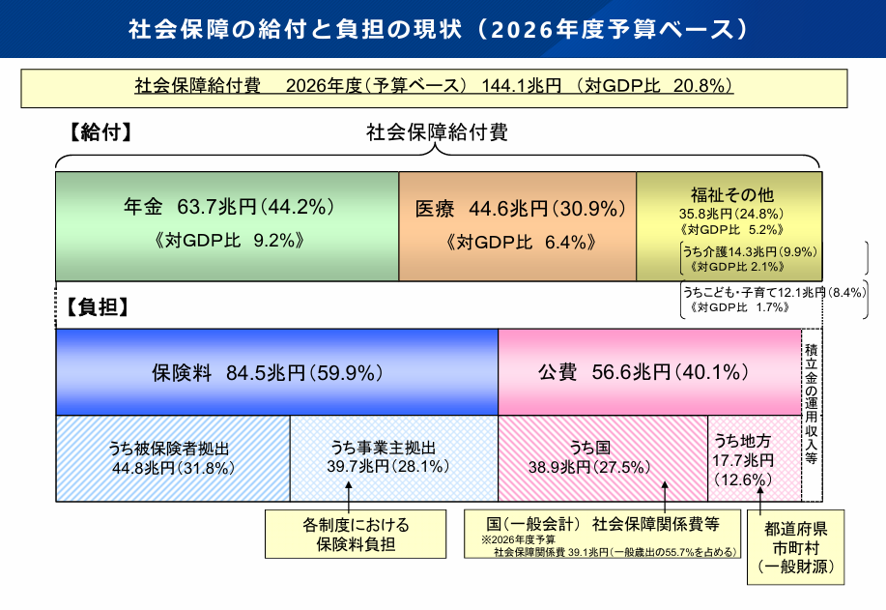
下記の図は、厚生労働省がサイト上で公開している資料から抜粋した「社会保障の給付と負担の現状」になります。
出所:厚生労働省「社会保障制度関係資料一式」
2026年度予算ベースの社会保障給付費は144.1兆円となっています。その内訳を見ると、年金が63.7兆円、医療が44.6兆円、福祉その他が35.8兆円となっており、年金と医療が大きな割合を占めています。
一方、こうした社会保障給付を支えているのが、保険料と公費です。図では、負担のうち保険料が84.5兆円、公費が56.6兆円となっています。
すなわち、社会保障制度は、現役世代や企業などが負担する社会保険料だけで成り立っているわけではなく、税を財源とする公費によっても支えられています。
そのため、社会保障制度を考える際には、年金、医療、介護など個々の制度だけでなく、社会保障全体の給付と負担、さらに国の財政との関係についても考える必要があります。「A5.日本の財政」で見た財政の問題と、社会保障制度の問題は、この点で密接につながっています。
3.社会保障制度改革の方向性
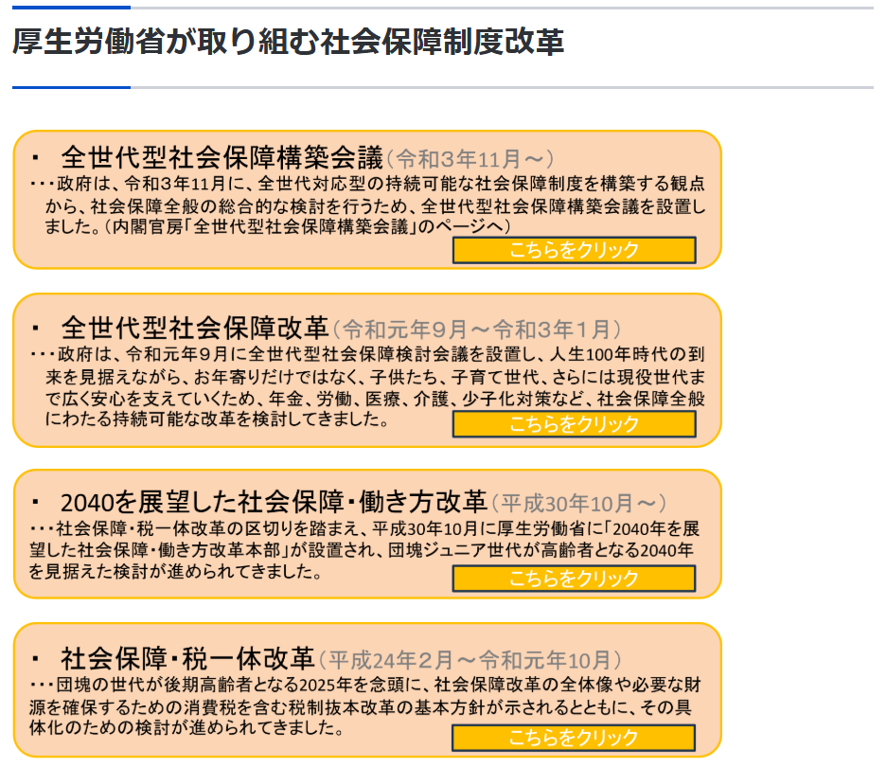
下記の図は、厚生労働省がサイトから「社会保障制度改革の説明」を抜粋したものになります。
出所:厚生労働省サイト「厚生労働省が取り組む社会保障制度改革」
社会保障制度についても、一度つくられた制度がそのまま維持され続けるものではありません。社会や経済の状況が変化する中で、制度は継続的に見直されてきました。
上の図には、近年の社会保障制度改革についての取り組みが示されています。例えば、社会保障・税一体改革では、社会保障の充実・安定化と、そのために必要となる財源の確保を一体として検討し、消費税を含む税制改革と社会保障制度改革が進められました。
これらのことは、既存の制度は固定されたものではなく、将来変更される可能性があることを示唆していると思います。しかしながら、その一方では、将来どの制度が、いつ、どのように変更されるのかを正確に予測することは困難であると思います。
そのため、現在の社会保障制度が将来変わる可能性についても、保守的に考えておくことが大切なのではないでしょうか。
50代からの金融リテラシーの記事一覧はこちらです。樫の木FP事務所のご挨拶はこちらです。
また、FP相談についてはこちらをご覧ください。